Insight-Details
Ein Angebot eines Lieferanten in China kann bereits mehrere Versand- und Einfuhrkosten abdecken. Bevor Sie es als Bestellbudget nutzen, müssen Sie seinen Umfang kennen. Käufer, die nach Einfuhrzöllen aus China fragen, sollten vor der Anzahlung prüfen, was enthalten, separat zu zahlen und noch unbestätigt ist.
Die Antwort ist selten ein einziger Prozentsatz. Der Betrag kann sich mit Produkteinreihung, Material, angegebenem Wert, Ursprungsland, Bestimmungsland, Handelspolitik und Einfuhrverfahren ändern. Ein Lieferant kann Produktdetails und bisherige Exportcodes liefern, doch Importeur oder beauftragter Zollagent müssen weiterhin die endgültige Einreihung und steuerliche Behandlung bestätigen.
Die Beschaffungsaufgabe ist, diese Prüfung zu ermöglichen. Klare Produktinformationen, eindeutige Angebotsbedingungen und verwendbare Lieferantendokumente erleichtern die Schätzung der Importkosten aus China, bevor sich die Bestellung nur noch schwer ändern lässt.
Mit dem genauen Produkt beginnen, nicht mit dem Produktnamen
Ein Produktkurzname reicht für die Zollplanung nicht aus. „Metallhalterung“, „Kunststoffzubehör“, „LED-Artikel“ oder „Textiltasche“ mag in Lieferantenchats üblich sein, doch die zolltarifliche Einreihung benötigt mehr Details.
Sammeln Sie vor einer Zollschätzung durch einen Zollagenten die produktbeschreibenden Fakten:
- Material und Güte
- Funktion und Endverwendung
- Größe, Gewicht und Unterschiede nach Modell oder SKU
- Ob Verbraucher-, Industrie-, Medizin-, Lebensmittelkontakt-, Kinder- oder Elektroverwendung vorliegt
- Ob Batterien, Holz, Textilien, Chemikalien, Magnete, Funkteile oder Markenverpackungen beteiligt sind
- Ursprungsland und Produktionsort
- Verpackungsformat und Kartondaten
Beschreiben zwei Lieferanten denselben Artikel unterschiedlich, halten Sie vor dem Preisvergleich inne. Vielleicht bietet einer anderes Material, andere Oberfläche, Komponenten oder Verpackungsmethode an. Das kann Produktkosten und Zollprüfung verändern.
Den HS-Code als Frage behandeln, nicht als Abkürzung
Fragen Sie den Lieferanten nach dem üblicherweise verwendeten HS-Code, behandeln Sie die Antwort aber nicht als endgültig. Ein chinesischer Exporteur kennt möglicherweise den Code der Ausfuhranmeldung aus China. Ihr Bestimmungsland kann einen genaueren nationalen Code, eine andere Auslegung oder zusätzliche produkt- und ursprungsbezogene Maßnahmen verlangen.
Eine nützliche Lieferantenantwort sollte mehr als die Codenummer erklären:
- Wurde dieses Produkt bereits exportiert?
- In welche Länder wurde es versandt?
- Ändert sich der Code je nach Material, Größe, Spannung, Verwendung oder enthaltenem Zubehör?
- Kann der Lieferant Produktspezifikation, Prüfbericht, Materialerklärung oder Katalogseite zur Prüfung durch den Zollagenten bereitstellen?
- Entspricht die Handelsrechnungsbeschreibung den tatsächlichen Waren?
Für das Vereinigte Königreich hilft der Trade Tariff Service bei der Prüfung von Warennummern, Zoll und Mehrwertsteuer. Für die Vereinigten Staaten prüfen Sie die aktuelle HTS-Einreihung und zusätzliche Maßnahmen für Produkt und Ursprung. Für Indien bitten Sie den Zollagenten am Bestimmungsort, Einreihung, Bewertungsgrundlage sowie geltende Einfuhrsteuern und Gebühren zu bestätigen. Das praktische Vorgehen ist auf jeder Route dasselbe: Geben Sie dem Zollagenten vor dem Versand genügend Produktdetails zur Codeprüfung.
Vor der Anzahlung eine Gesamtkostenübersicht erstellen
Eine Übersicht der Gesamtkosten bis zum Bestimmungsort macht getrennte Angebote zu einem verwendbaren Bestellbudget. Vergleichen Sie dasselbe Produkt mit derselben Konfiguration, Menge, Währung und Lieferstelle anhand noch gültiger Angebote. Ein niedrigerer Gesamtbetrag ist keine aussagekräftige Ersparnis, wenn er einen anderen Umfang abdeckt.
Nutzen Sie die folgenden sechs Zeilen nur, soweit sie zutreffen. Erfassen Sie jeweils Betrag und Status: in einem anderen angebotenen Gesamtbetrag enthalten, separat zahlbar oder noch zu bestätigen. Benennen Sie das Angebot, das eine enthaltene Gebühr abdeckt, damit sie nur einmal gezählt wird.
| Kostenposition | Zu prüfender Betrag und Umfang |
|---|---|
| Produktpreis des Lieferanten | Gesamtbetrag für vereinbarte Menge und Konfiguration; ob Verpackungs-, Werkzeug- oder Musterkosten enthalten oder separat sind |
| Warenbewegung in China | Separate EXW-Abholung, lokale Anlieferung, Exportverpackung oder Hafen-/Lagerhandling; prüfen, was Lieferant oder Spediteur bereits einschließt |
| Inspektions- oder Lagerarbeiten | Angebotene Warenannahme, Kartonprüfung, Neuverpackung, Konsolidierung oder Beladungsfotoarbeiten, die die Bestellung tatsächlich benötigt |
| Fracht und Versicherung | Angebot für genannte Route, Packmaß und -gewicht sowie Lieferstelle; Versicherungsumfang, Tarifgültigkeit und unbestätigte Zuschläge |
| Einfuhrzoll und Steuern | Schätzung oder bestätigte Berechnung durch eine Fachperson am Bestimmungsort mit Produkteinreihung, Wertgrundlage, Ursprung und geltender steuerlicher Behandlung |
| Abfertigung und Zustellung | Beträge von Zollagent, Hafen oder Kurier und Inlandszustellung außerhalb anderer Gesamtbeträge; noch mögliche Lager- oder sonstige bedingte Kosten identifizieren |
Bewahren Sie Lieferantenangebot, Proformarechnung, Verpackungsannahmen und Frachtangebot zusammen auf. Unterscheiden Sie neben jedem Betrag bestätigtes Angebot, Schätzung und ungeprüfte Annahme; bewahren Sie Grundlage und Datum auf und notieren Sie die bestätigende Person. Prüfen Sie erneut, wenn Menge, Verpackung, Route oder Angebotsgültigkeit sich ändern. Halten Sie Produktvarianten für Einreihung und Kostenprüfung identifizierbar.
Addieren Sie angebotene Gesamtbeträge und separat zahlbare Beträge, ohne enthaltene Kosten erneut zu zählen. Unbekannt ist nicht null: Kennzeichnen Sie den Gesamtbetrag als vorläufig und fragen Sie Angebotsanbieter oder Zollagent am Bestimmungsort nach fehlenden Kosten, die die Bestellentscheidung verändern könnten. Scheinen ein DDP- oder anderes Gesamtangebot und eine Plattformgebühr dieselbe Steuer oder Leistung abzudecken, lassen Sie Umfang und Belege bestätigen, bevor Sie beides addieren. Ein klares Gesamtangebot kann verwendbar sein; eine Preisdifferenz allein beweist weder doppelte Steuer noch Betrug.
Bei einem einheitlichen Produkt ergibt die Teilung des Sendungsgesamtbetrags durch dieselbe Stückzahl vergleichbare Stückkosten. Halten Sie auch den Sendungsgesamtbetrag sichtbar. Verteilen Sie bei gemischten SKUs gemeinsame Kosten nach einer genannten, zur Kostenart passenden Grundlage, statt alles gleich aufzuteilen. Bewerten Sie bei Ausrüstung für den Eigengebrauch Einkaufsbudget und Anwendungsfall, statt sie in eine Wiederverkaufsmargenkalkulation zu zwingen. Höhere Stückkosten einer kleinen Testbestellung machen den Test für sich genommen nicht ungeeignet.
Prüfen Sie den Zahlungsbedarf je Zahlungsstufe getrennt von den endgültigen Kosten. Ob eine Einfuhrsteuer später erstattet oder angerechnet werden kann, hängt von Zielmarktregeln und Anspruchsberechtigung des Käufers ab; lassen Sie dies von einer qualifizierten Fachperson am Bestimmungsort bestätigen, bevor Sie sie als erstattbar behandeln. Ziehen Sie keine angenommene Gutschrift vom jetzt benötigten Geld ab. Können offene Kosten darüber entscheiden, ob die Bestellung ins Budget passt, klären Sie sie vor der Bestellentscheidung.
Zoll, Steuern, Fracht und Angebotsbedingungen trennen
Käufer vermischen oft mehrere Kosten in der Frage „Wie hoch ist die Einfuhrsteuer aus China?“ Das ist verständlich, kann die Antwort aber verdecken.
Zoll hängt üblicherweise von Einreihung, Wert, Ursprung und Handelsmaßnahmen ab. Steuer kann Mehrwertsteuer, GST, Verkaufssteuer oder eine andere lokale Einfuhrabgabe bedeuten. Fracht hängt von Route, Volumen, Gewicht, Frachtführer und Termin ab. Zielortkosten hängen von Hafen, Kurier, Zollagent und Zustellmethode ab.
Incoterms legen fest, welche Logistikverantwortlichkeiten im Lieferantenpreis enthalten sind. Sie bestimmen nicht Ihren endgültigen Zollsatz. Bietet ein Lieferant EXW und ein anderer FOB an, kann die Zollschätzung ähnlich sein, während die Logistikkosten in China es nicht sind. Bietet ein Lieferant CIF oder DAP an, fragen Sie nach verbleibenden Kosten nach Ankunft: Zollabfertigung, Zoll, Einfuhrsteuer, Abwicklung am Bestimmungsort, Entladung, Lagerung und Inlandszustellung.
Zum Vergleich der Handelsklauseln sollten Sie vor dem Gesamtkostenvergleich diesen früheren Leitfaden zu FOB, EXW, CIF und DAP in Angeboten chinesischer Lieferanten prüfen.
Länderrouten vergleichen, ohne einen festen Satz vorzutäuschen
Wer dasselbe Produkt in die USA, das Vereinigte Königreich und Indien importiert, sollte nicht eine Zollschätzung für alle drei Märkte verwenden.
Bei Einfuhrsteuern für China-USA muss der Käufer normalerweise HTS-Einreihung, angegebenen Wert, Ursprung und mögliche zusätzliche chinabezogene Zollmaßnahmen für dieses Produkt prüfen. Die Lieferantenrechnung sollte die Waren für die Zollagentenprüfung hinreichend genau beschreiben.
Bei Einfuhrzöllen für China-Vereinigtes Königreich sollte der Käufer Warennummer, Customs Duty, Einfuhrmehrwertsteuer, gegebenenfalls Genehmigungen und eine für die UK-Trade-Tariff-Suche ausreichend genaue Produktbeschreibung bestätigen.
Bei Einfuhrzöllen für China-Indien sollte der Käufer Produkteinreihung, Wertgrundlage, Importeurangaben, gegebenenfalls GST-bezogene Informationen und vom Zollagenten genannte produktspezifische Dokumenten- oder Behördenanforderungen vorbereiten.
Deshalb gehört ein Bestimmungsland in die RFQ. Ein Lieferant kann jedem Käufer denselben FOB-Ningbo-Preis anbieten, doch nach Zoll, Steuern, Dokumentation und lokaler Zustellung können sich die Gesamtkosten deutlich unterscheiden.
Das Lieferantenangebot für die Zollprüfung verwendbar machen
Ein klares Angebot muss nicht lang sein. Es muss konkret sein.
Bitten Sie jeden Lieferanten um:
- Produktname mit Bezug auf Spezifikation oder Zeichnung
- Material und Oberfläche
- Stückpreis und Währung
- Menge und MOQ
- Incoterm und benannten Hafen oder Ort
- Verpackungsmethode und Kartongröße
- Brutto- und Nettogewicht
- Vorgeschlagenen HS-Code, soweit verfügbar
- Vor dem Versand verfügbare Dokumente
- Ob sich der Preis bei Änderungen von Verpackung, Kennzeichnung oder Material ändert
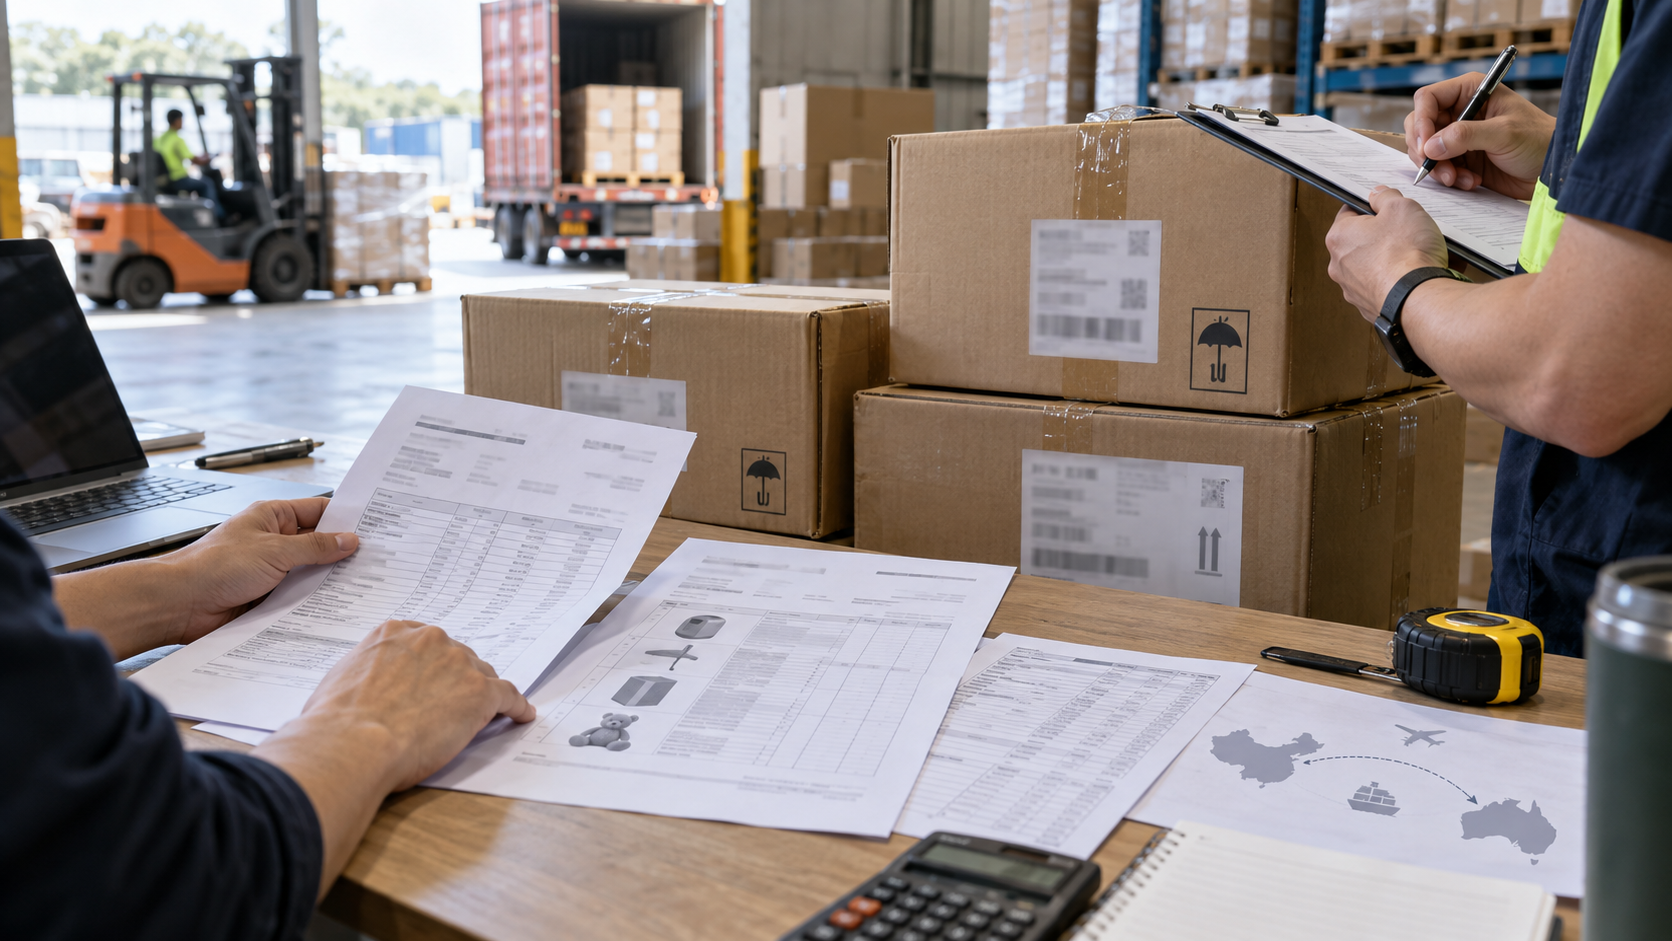
Vermeiden Sie vage Rechnungsbeschreibungen. „Zubehör“, „Teile“, „Geschenk“ oder „Muster“ mag bequem wirken, erklärt aber nicht die tatsächlich importierten Waren. Eine kurze genaue Beschreibung ist meist besser als eine allgemeine Bezeichnung.
Wo Nachverfolgung auf chinesischer Seite hilft
Alex Trading Group ersetzt weder Zollagent noch verantwortlichen Importeur oder Steuerberater. Endgültige Entscheidungen über Einreihung, Zoll, Steuern, Einfuhrzulässigkeit und Anmeldung liegen beim Importeur und den beauftragten Fachpersonen im Bestimmungsland.
Die Arbeit auf chinesischer Seite erfolgt früher. Unsere Unterstützung bei der Handelsabwicklung kann Käufern helfen, Lieferantenantworten zu sammeln, Angebotsumfang zu vergleichen, Rechnungsbeschreibung und Produkt abzugleichen, Verpackungs- und Kartondaten nachzuverfolgen und vor dem Verlassen Chinas eine klarere Akte für Spediteur oder Zollagent vorzubereiten.
Das hilft bei mehreren Lieferanten, unklarem Angebotsumfang, nur grobem HS-Code oder erforderlicher Lagerannahme, Inspektion, Neuverpackung oder Konsolidierung vor dem Versand.
Was Sie für eine Gesamtkostenprüfung senden sollten
Haben Sie bereits Angebote und möchten Importkosten aus China vor der Bestellung schätzen, senden Sie vorhandene Materialien:
- Lieferantenlinks oder Firmennamen
- Produktfotos, Zeichnungen, Katalogseiten oder Spezifikationen
- Lieferantenangebote und Proformarechnungen
- Vorgeschlagene HS- oder Warennummern, soweit vorhanden
- Bestimmungsland und Art der Lieferadresse
- Menge, Stückwert, Kartonzahl, Größe und Gewicht
- Incoterm, benannten Hafen und gegebenenfalls Frachtangebot
- Bereits erhaltene Zollagentenfragen oder Zollhinweise
- Anforderungen an Verpackung, Kennzeichnung, Zertifikate oder Prüfberichte
Sie können diese Angaben über das Formular für Beschaffungsanfragen senden. Die erste Prüfung sollte fehlende Punkte vor Anzahlung, Musterfreigabe, Produktionsbeginn, Lagerannahme oder Versandübergabe identifizieren.
Prüfen Sie Zoll und Steuern, solange der Lieferant Angebot, Rechnung, Verpackung oder Dokumente noch korrigieren kann. Sind Waren erst fertig und unterwegs, kann ein kleines fehlendes Detail eine teure Verzögerung verursachen.